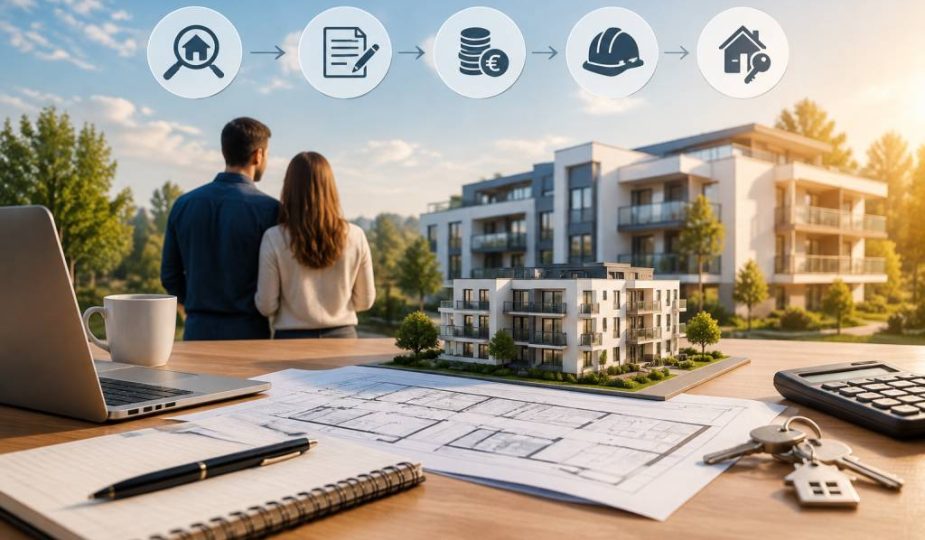
Investir dans l’immobilier neuf fait souvent rêver : un logement moderne, peu de travaux à prévoir et la perspective de se constituer un patrimoine. Mais entre les plans en trois dimensions, les simulations de rentabilité et les belles promesses commerciales, il est facile de se laisser emporter. Pour garder les pieds sur terre — et le budget bien à sa place — mieux vaut avancer étape par étape.
Voici les principaux repères pour préparer votre projet, choisir le bon bien et acheter en toute connaissance de cause. Car un investissement réussi ne dépend pas seulement de la couleur du carrelage.
Clarifier son objectif avant de chercher un logement
Avant de comparer les programmes, demandez-vous ce que vous attendez de cet investissement. Souhaitez-vous percevoir un complément de revenus, préparer votre retraite, transmettre un patrimoine ou profiter d’un logement à terme ? La réponse influencera le type de bien, son emplacement, son financement et la durée pendant laquelle vous comptez le conserver.
Un studio destiné à la location étudiante ne répond pas aux mêmes critères qu’un appartement familial acheté pour être loué pendant quinze ans. Dans le premier cas, la proximité des transports et des établissements d’enseignement peut primer. Dans le second, la présence de commerces, d’écoles et d’espaces verts comptera davantage.
Fixez aussi votre niveau de risque et votre horizon d’investissement. Un achat immobilier s’inscrit généralement dans la durée : une revente rapide peut entraîner des frais importants et ne garantit pas une plus-value. Si votre projet dépend d’un besoin de liquidités à court terme, il mérite peut-être d’être repensé.
Évaluer sa capacité financière avec réalisme
Le prix affiché n’est qu’une partie de l’équation. Avant de visiter un logement témoin, faites le point sur votre apport, vos revenus, vos charges et les mensualités que vous pouvez supporter sans mettre votre quotidien sous tension. Une banque étudiera notamment votre situation professionnelle, votre épargne et votre capacité à rembourser le crédit.
Dans un investissement locatif, le futur loyer peut contribuer au remboursement, mais il ne faut pas compter sur lui comme s’il était garanti chaque mois. Entre deux locataires, un retard de paiement ou une réparation imprévue, les recettes peuvent varier. Préparez une simulation avec plusieurs hypothèses, dont une période sans location.
Prévoyez également une enveloppe pour les frais liés à l’acquisition et à la mise en location. Dans le neuf, les frais d’acquisition sont généralement réduits par rapport à l’ancien, mais ils ne sont pas nuls. Ajoutez les frais de dossier bancaire, l’assurance emprunteur, les charges de copropriété, la taxe foncière, les éventuels frais de gestion locative et le coût de l’ameublement si vous louez un logement meublé.
- Établissez un budget mensuel qui inclut toutes les dépenses, pas seulement le crédit.
- Conservez une épargne de précaution pour les imprévus et les périodes sans locataire.
- Comparez plusieurs offres de prêt en examinant le coût total, l’assurance et les conditions de remboursement.
Une simulation peut être flatteuse parce qu’elle repose sur un loyer optimiste et un logement occupé toute l’année. Faites plutôt vos calculs avec des hypothèses prudentes. Mieux vaut une bonne surprise qu’un budget qui commence à tousser dès la première vacance locative.
Choisir un emplacement qui répond à une vraie demande
Un appartement neuf peut être impeccable et pourtant difficile à louer s’il est mal situé. L’emplacement reste donc l’un des critères essentiels. Repérez les transports, les commerces, les services de santé, les bassins d’emploi et les établissements d’enseignement. Observez aussi les temps de trajet réellement pratiqués : une station « à proximité » sur une brochure peut demander une marche sportive sous la pluie.
Renseignez-vous sur la demande locative du quartier. Quels types de logements sont recherchés ? Les petites surfaces partent-elles vite ? Les familles ont-elles accès aux équipements nécessaires ? Les loyers annoncés correspondent-ils aux prix réellement pratiqués pour des biens comparables ? Les annonces en ligne donnent une première indication, mais elles ne remplacent pas une enquête locale.
Regardez également les projets d’aménagement à venir : nouvelles lignes de transport, équipements publics ou, au contraire, nombreux programmes concurrents. Un quartier en transformation peut offrir des perspectives, sans que celles-ci soient automatiques. Une évolution annoncée ne garantit ni une hausse des loyers ni une revente plus avantageuse.
Comparer les programmes et vérifier le promoteur
Une fois la zone choisie, comparez plusieurs programmes immobiliers. Étudiez le plan du logement, son orientation, l’étage, les vis-à-vis, les rangements et la luminosité. Un balcon généreux est agréable, mais il ne compensera pas forcément un séjour sombre ou une chambre difficile à meubler.
Demandez les documents disponibles sur le programme : notice descriptive, plans, calendrier prévisionnel, informations sur les matériaux et équipements, ainsi que les caractéristiques des parties communes. Si un point vous semble vague, posez la question par écrit. Les réponses orales ont parfois une mémoire plus courte que les documents contractuels.
Il est également prudent de se renseigner sur le promoteur : réalisations déjà livrées, expérience, santé financière et qualité du service après-vente. Visitez, si possible, des résidences achevées par le même opérateur. Les parties communes sont-elles bien entretenues ? Les finitions semblent-elles conformes au niveau annoncé ? Le programme neuf se juge aussi à l’usage, pas seulement sur une image de synthèse baignée de soleil.
Comprendre l’achat sur plan et le contrat de réservation
Une grande partie des logements neufs est vendue en l’état futur d’achèvement, souvent désigné par le sigle VEFA. Vous achetez un bien qui n’est pas encore terminé, parfois même pas encore construit. Le paiement est alors effectué progressivement, selon l’avancement des travaux et les échéances prévues au contrat.
Avant de signer un contrat de réservation, prenez le temps d’en examiner les conditions. Vérifiez notamment le prix, la description du logement, sa surface, les équipements, le délai prévisionnel de livraison et les conditions suspensives, par exemple l’obtention de votre prêt si elles sont prévues. Le contrat doit aussi préciser les modalités du dépôt de garantie et les conditions dans lesquelles il peut être restitué.
Ne signez pas dans la précipitation sous prétexte qu’il ne resterait « qu’un seul appartement ». Faites relire les documents par un professionnel si nécessaire : notaire, conseiller juridique ou spécialiste indépendant. Le vendeur connaît son programme ; vous avez le droit, vous aussi, de connaître chaque ligne de votre engagement.
La VEFA prévoit un paiement échelonné, encadré par des plafonds réglementaires liés à l’avancement du chantier. Votre notaire ou votre banque pourra vous aider à vérifier le calendrier applicable à votre opération. Gardez une copie de tous les documents et des échanges importants.
Calculer la rentabilité sans se raconter d’histoires
Pour évaluer un investissement, commencez par la rentabilité brute : le loyer annuel estimé divisé par le coût total de l’acquisition, puis multiplié par cent. Cette indication est utile pour comparer des biens, mais elle ne dit pas tout. Elle ne tient pas compte des charges, de la fiscalité, des frais de gestion, des périodes sans locataire ni des dépenses imprévues.
La rentabilité nette se rapproche davantage de la réalité. Pour l’estimer, retranchez les dépenses annuelles liées au logement : charges non récupérables, assurance, taxe foncière, frais de gestion et autres coûts prévisibles. Le résultat dépend aussi de votre financement et de votre situation fiscale. Deux investisseurs qui achètent le même appartement peuvent donc obtenir des résultats différents.
Ne construisez pas votre projet autour d’un avantage fiscal supposé. Les dispositifs évoluent, leurs conditions peuvent être strictes et certains régimes ont pris fin. Vérifiez les règles en vigueur au moment de votre achat auprès de sources officielles ou d’un professionnel compétent. La fiscalité doit éclairer une décision immobilière, pas servir de rideau pour masquer un prix trop élevé.
Enfin, comparez le prix du programme avec celui de logements similaires dans le secteur. Le neuf apporte des prestations et des garanties, mais il peut être vendu plus cher que l’ancien. Si le loyer envisageable ne justifie pas cet écart, examinez soigneusement la cohérence de l’opération.
Anticiper la location et le choix du locataire
Réfléchissez à la location avant même la livraison. Un logement adapté à la demande locale se louera généralement plus facilement. Une surface bien agencée, une cuisine fonctionnelle, des rangements suffisants et un accès pratique aux transports peuvent peser dans la décision d’un candidat.
Déterminez le loyer à partir de biens comparables, en tenant compte des caractéristiques du logement et des règles applicables localement. Dans certaines zones, des dispositifs encadrent les loyers ou imposent des obligations particulières. Vérifiez-les avant de fixer votre prix et de publier une annonce.
Vous pouvez gérer le bien vous-même ou confier cette tâche à une agence. La gestion directe permet de garder la main, mais demande du temps : annonces, visites, sélection des dossiers, contrats, état des lieux et suivi des réparations. Une agence facture ses services, mais peut vous simplifier la vie, surtout si vous habitez loin du logement.
Dans tous les cas, préparez une sélection sérieuse des dossiers et choisissez un locataire selon des critères objectifs et conformes à la réglementation. Pensez aussi à souscrire les assurances adaptées à votre situation. Une assurance contre les loyers impayés peut être pertinente, mais ses conditions et exclusions doivent être lues attentivement.
Suivre le chantier et préparer la livraison
Pendant la construction, restez attentif aux communications du promoteur et conservez les documents transmis. Les délais prévisionnels peuvent évoluer : consultez les clauses du contrat pour comprendre les modalités prévues en cas de retard et les circonstances susceptibles de le justifier.
À la livraison, ne vous contentez pas d’un tour rapide avec un sourire poli. Vérifiez chaque pièce, les ouvertures, les équipements, les prises, les revêtements et les éléments annoncés dans la notice descriptive. Testez les robinets et les volets, observez les finitions et comparez le logement avec les documents contractuels. Un carnet de notes et quelques photos peuvent être très utiles.
Si vous constatez des défauts, signalez-les de manière précise et faites-les inscrire au procès-verbal de livraison. Les garanties liées à la construction couvrent des situations différentes et obéissent à des règles spécifiques. En cas de doute sur vos droits ou sur la marche à suivre, demandez conseil rapidement à votre notaire ou à un professionnel qualifié.
Garder une vision de long terme
Un investissement immobilier ne se résume pas au jour de la signature. Suivez les dépenses, les loyers, l’état du logement et l’évolution du quartier. Réévaluez votre stratégie si votre situation change : gestion en direct ou déléguée, location nue ou meublée lorsque cela est adapté, conservation du bien ou revente à terme.
Avant de vous décider, reprenez les points essentiels : l’objectif est-il clair ? Le financement reste-t-il supportable dans un scénario prudent ? Le quartier attire-t-il le type de locataire visé ? Le prix est-il cohérent ? Les documents et les garanties sont-ils compris ? Si une réponse manque, accordez-vous le temps de la trouver.
Investir dans le neuf peut être une belle manière de bâtir un patrimoine, à condition de ne pas confondre appartement séduisant et projet rentable. Avec des chiffres réalistes, des vérifications sérieuses et un peu de patience, vous avancerez plus sereinement — et vous pourrez garder votre enthousiasme pour le moment où vous choisirez enfin les rideaux.